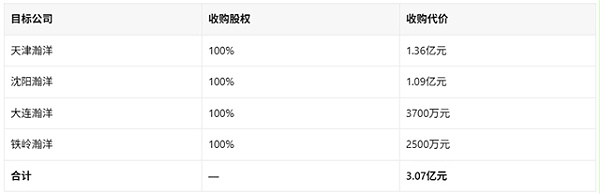
近日,海螺水泥发布公告:公司非全资附属公司海螺环保的附属公司安徽海螺环保集团、芜湖海螺环保(作为买方),与安徽海净(作为卖方)及四家目标公司分别签署四项股权转让协议,总收购代价3.07亿元。
收购标的全部为100%股权,具体为:
公告显示,四家目标公司的主要业务均为医疗废物收集及处置。
为什么是医废?海螺环保给出的理由是,医废处置属于民生刚需类环保业务,受严格行业政策监管,收费机制稳定,具备良好的发展属性,同时也是海螺环保重点发展的核心业务。
此次交易最直接的效果,是补齐区域版图。四家标的集中在东北和环渤海,其中沈阳瀚洋、大连瀚洋分别持有当地医疗废物处置特许经营权,铁岭瀚洋已与当地政府签订医废收集及处置长期合作协议;天津瀚洋所在区域人口密集、医疗资源丰富,长期深耕本地市场,客户基础扎实。
海螺环保表示,本次收购是其布局东北及环渤海区域医废市场的关键举措,可借助自身成熟的医废项目运营经验,将标的业务融入现有运营体系,提升资产运营效益。
值得注意的是,这笔交易的对手方并不"外人"。
公告指出,海螺集团持有海螺水泥37.55%的股份;海螺集团及其全资附属公司海螺资本分别持有安徽海净99%、1%的权益。因此,安徽海净为海螺集团之联系人,也是海螺水泥的关联人士,此次交易被认定为关联交易,须遵守披露规定并获豁免独立股东批准。
交易完成后,四家目标公司将成为海螺水泥附属公司,财务业绩并入合并报表。
医废只是海螺近期收购动作的一部分。水泥主业上,海螺的密集落子早已展开。
2025年8月,海螺水泥以股权收购和资产收购方式,将西部水泥位于新疆的伊犁、墨玉、于田、和田等6家公司收入囊中,新增约230万吨熟料产能,在西北地区的话语权显著增强。
2026年7月2日,海螺水泥旗下合肥海螺、乌兰察布海螺与皖维高新、蒙维科技签署资产转让协议,以6.19亿元受让两处水泥资产:皖维高新在巢湖的200万吨熟料、300万吨水泥产能,蒙维科技在乌兰察布的100万吨熟料、100万吨水泥产能。这笔交易在解除同业竞争的同时,把市场范围扩展至内蒙古。
此外,据市场传言,海螺水泥正预收购四川、广西等地水泥企业...
规划也已经明确。2026年9月1日,海螺水泥在港召开中期业绩发布会,明确"十五五"期间推进国内主业并购,在精准投资中持续塑造产业优势;半年报同样表态,把握行业格局深度重塑的有利契机,推进国内主业优质项目并购,提升行业集中度。资金面上,公司2026年计划资本性支出118.2亿元,主要投向主业项目发展、上下游产业链延伸等领域。2026年中期,海螺水泥实现收入369.27亿元,归母净利润25.27亿元。